はじめてのFXガイド|ゼロから分かる仕組み・リスク・始め方
このガイドで分かること|FXとは何か
FX(エフエックス)とは、日本円と米ドルのような2つの国のお金を交換する取引で、その交換の値段(為替レート)が動いた差で、もうけや損が決まるものです。正式な名前は「外国為替証拠金取引(がいこくかわせしょうこきんとりひき)」といいます。
たとえば、海外旅行の前に銀行で円をドルに替えたことがあるでしょうか。替える日によって「1ドルが何円か」は少しずつ違います。FXは、この値段の動きを利用する取引です。旅行の両替と違うのは、実際にドルの現金を受け取らない点です。最後は「いくら得をしたか・損をしたか」の差額だけを、お金でやり取りします。
先に、いちばん大事なことを書きます。金融庁は、FXを「差し入れた証拠金以上の多額の損失が生じるおそれのある非常にリスクの高い商品」と説明しています。証拠金(しょうこきん)とは、取引のために預けるお金のことです。つまり、預けたお金をすべて失うことも、預けたお金より大きな損をすることもありえる取引です。元本(もとのお金)も、利益も保証されません。
このガイドは、次のような人のために書きました。
- 「FX」「為替」という言葉は聞いたことがあるけれど、仕組みはまったく知らない人
- 口座を作る前に、どれくらい危ないのか、何に気をつければいいのかを知りたい人
- 「レバレッジ」「ロスカット」「スプレッド」などの言葉を初めて見た人
読むと、次のことが分かります。
- FXで利益と損失が出る仕組み(買い・売りの4パターン)
- レバレッジ・証拠金・ロスカットが、損の大きさにどう関わるか(計算例つき)
- スプレッドとスワップという「コスト」の考え方
- 口座開設から最初の取引までの流れ
- 税金のかかり方(税率20.315%)と、確定申告が必要な人
- 国の登録を受けた業者かどうかの確かめ方と、困ったときの相談窓口
読む順番は、まず「全体像」の図と用語ミニ辞典、次に「レバレッジ」「ロスカット」の章です。この2つの章が、FXでいちばん大きな損につながる部分だからです。税金や相談窓口の章は、必要になったときに読めば十分です。
このガイドは、FXをすすめるものではありません。特定の会社・商品・取引のやり方をすすめることも、相場(値段)がこの先どう動くかを予想することもしません。読んだうえで「自分には合わない」と判断するのも、立派な結論です。
ここまでで覚えておくこと
- FXは、2つの国のお金の交換レートの動きで、もうけや損が決まる取引
- 預けたお金以上の損が出ることもある、リスクの高い取引(金融庁)
- 利益も元本も保証されない
FXの全体像とは?お金と取引の流れを1枚で見る
FXの登場人物は、大きく分けて3つです。「あなた」「FX会社」「国(金融庁・国税庁)」です。
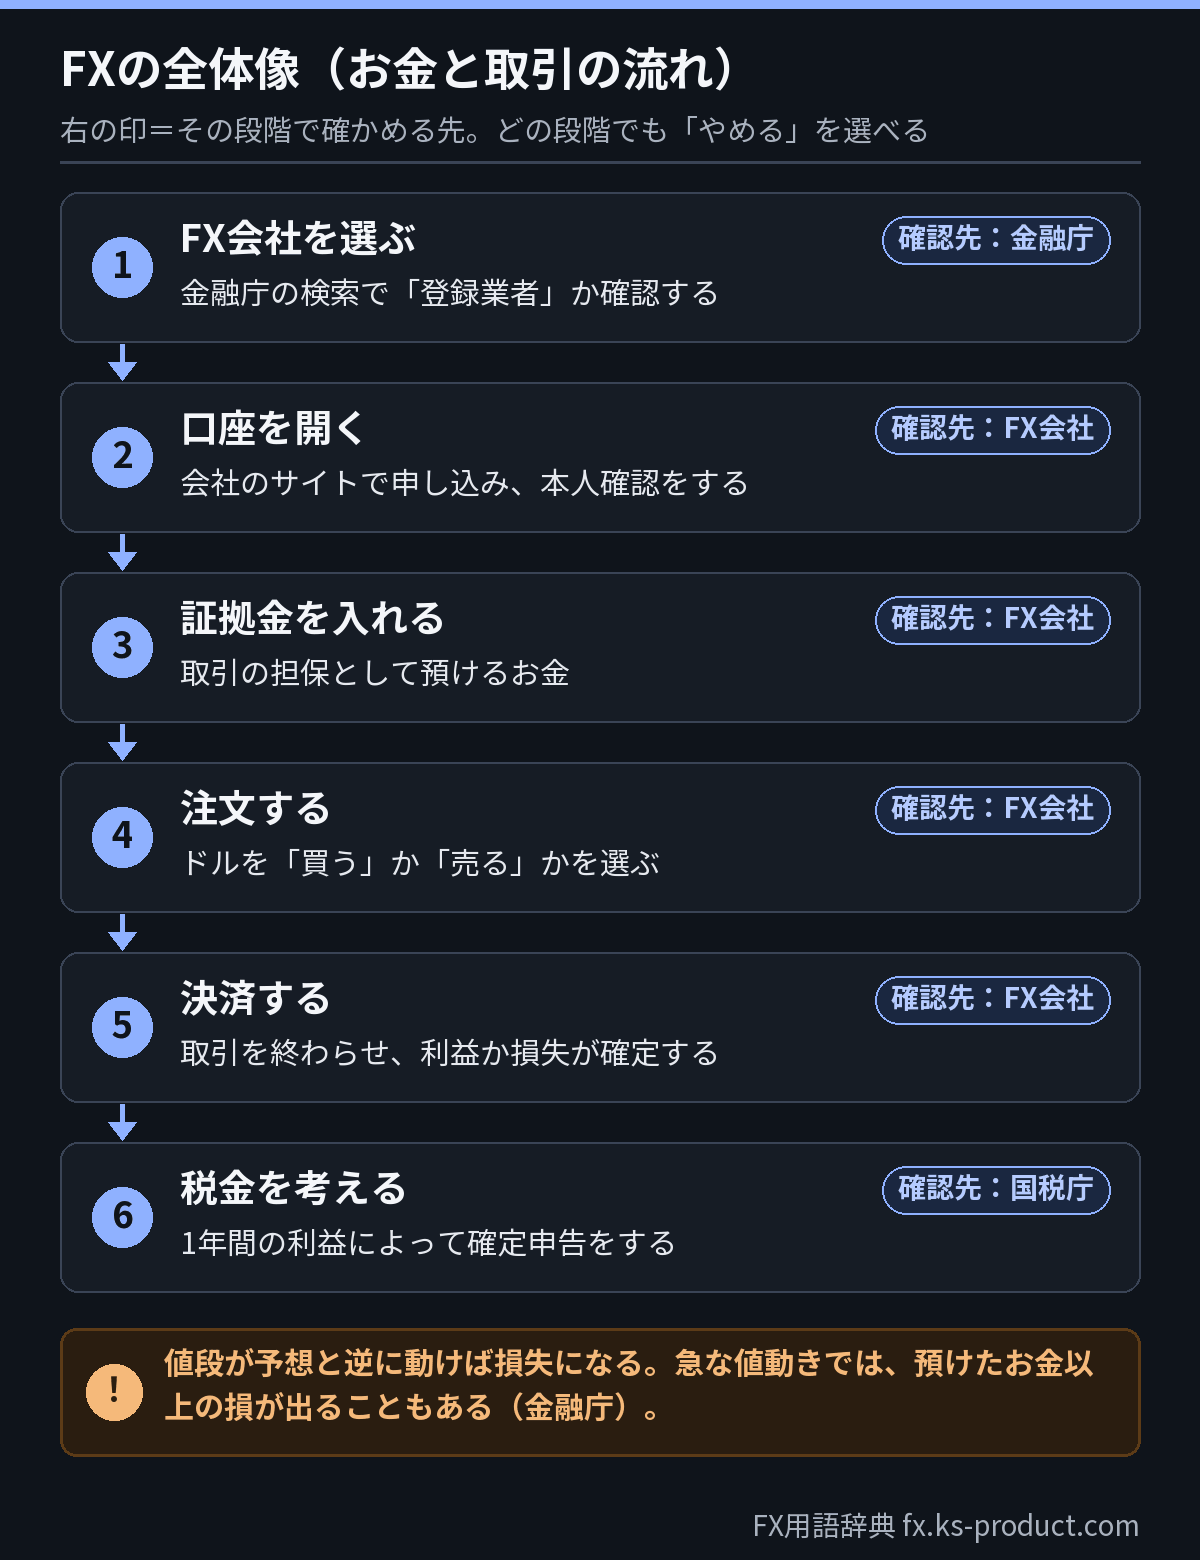
流れを言葉で説明すると、次のとおりです。
- FX会社を選ぶ:日本に住む人を相手にFXを商売として行うには、金融商品取引法(きんゆうしょうひんとりひきほう)という法律の登録が必要です。登録を受けた会社かどうかを、金融庁のサイトで確かめます。
- 口座を開く:FX会社のサイトから申し込み、本人確認などの手続きをします。
- 証拠金を入れる:口座に、取引のための担保(たんぽ。約束を守るために預けるお金)として、お金を入れます。
- 注文を出す:「ドルを買う」か「ドルを売る」かを選んで注文します。これで取引中の状態(ポジション)ができます。
- 決済する:取引を終わらせることを「決済(けっさい)」といいます。決済したときに、利益か損失かが確定します。
- 税金を考える:1年間(1月〜12月)の利益によっては、確定申告をして税金を納めます。
たとえるなら、FX会社は「取引の場所を貸してくれるお店」、証拠金は「お店に預ける保証金」です。お店は、預かった保証金の範囲を超えて損が大きくならないよう、一定のところで取引を強制的に終わらせる仕組み(ロスカット)を持っています。それでも損を止めきれないことがある点は、ロスカットの章で計算します。
FXには、FX会社と1対1で取引する「店頭FX(てんとうFX)」と、東京金融取引所という公的な市場で売り買いされる「取引所FX」の2種類があります(金融庁)。このガイドは、店頭FXを前提に説明します。取引所FXは、東京金融取引所の「くりっく365」という名前で、取り扱う会社を通じて取引します。申し込む口座がどちらかは、口座の名前(「くりっく365」と付いているか)と会社の説明で見分けます。取引所FXの証拠金などのルールは、取引所と会社の説明で確認してください。
取引できる時間も先に知っておきます。為替の値段は、平日は夜中も含めてほぼ一日中動き続けます(たとえば取引所FXの「くりっく365」は、1日約24時間取引でき、日本の祝日も取引できます)。つまり、寝ている間や仕事中にも損が増えることがあります。一方、土日は取引が止まり、週明けに値段が飛んで始まることがあります。店頭FXで注文できる時間は、会社ごとに決まっています。
ここまでで覚えておくこと
- 流れは「会社を選ぶ→口座を開く→証拠金を入れる→注文→決済→税金」
- FX会社は、金融商品取引法の登録を受けた会社でなければならない
- 決済したときに、利益か損失かが確定する
FXで利益と損失が出る仕組みとは?買いと売りの4パターン
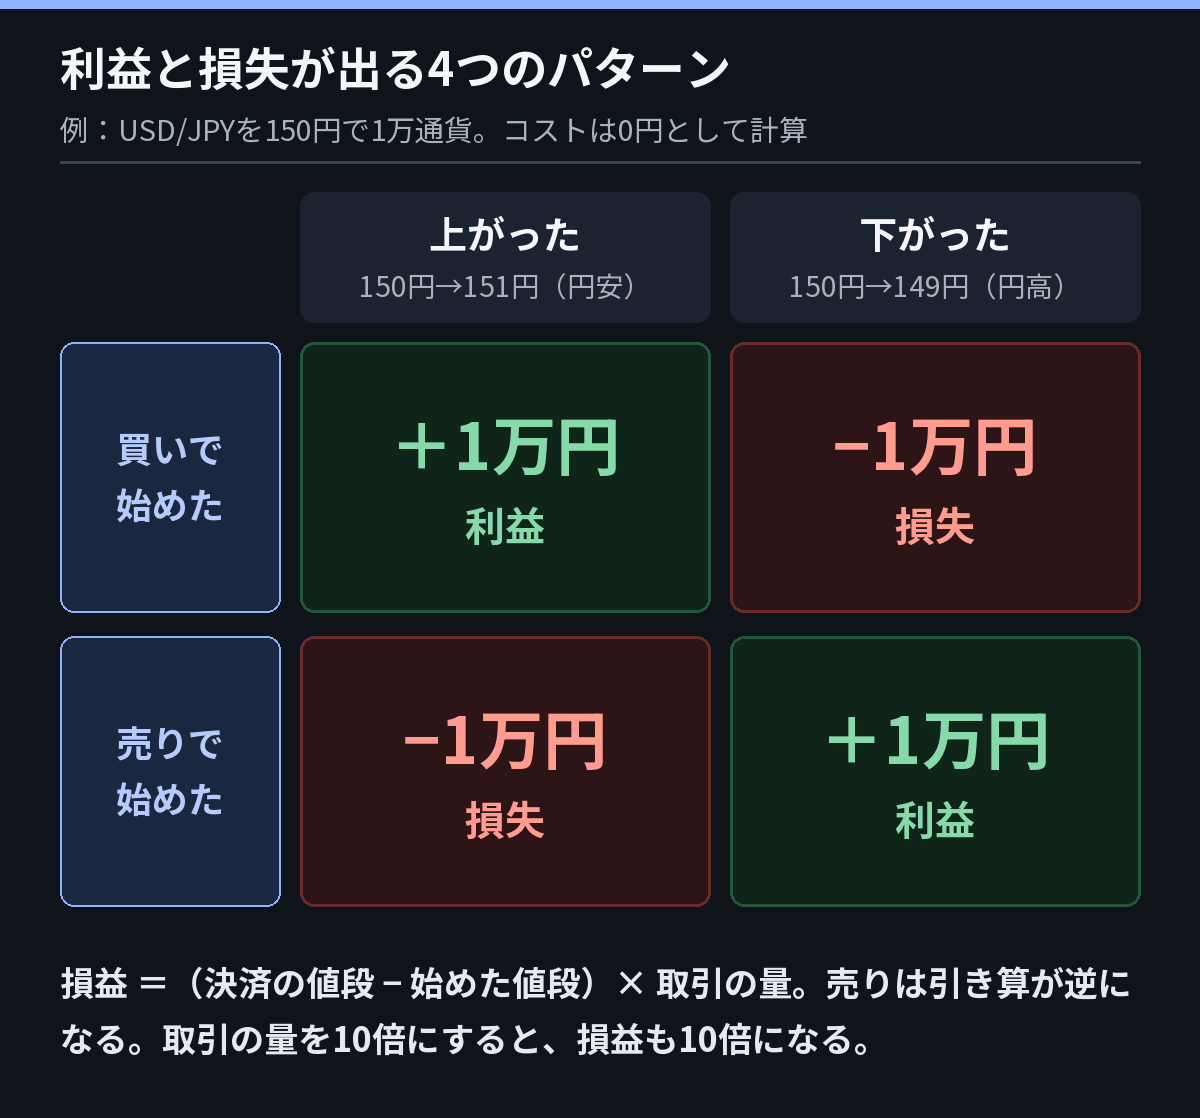
FXでは「買い」からも「売り」からも取引を始められます。ここが、ふつうの買い物との大きな違いです。
為替レートと「円安・円高」
為替レート(かわせレート)とは、2つの国のお金を交換するときの値段です。「1ドル=150円」なら、1ドルを手に入れるのに150円が必要という意味です。
- 1ドル=150円が151円になる:ドルの値段が上がった(円の価値が下がった)。これを円安(えんやす)といいます。
- 1ドル=150円が149円になる:ドルの値段が下がった(円の価値が上がった)。これを円高(えんだか)といいます。
数字が大きくなるのに「円安」と呼ぶのは、1ドルを手に入れるのに、より多くの円が必要になる、つまり円の力が弱くなったからです。最初は混乱しやすいので、「ドル円の数字が上がる=円安」とだけ覚えておけば大丈夫です。
通貨ペアの読み方
FXでは、取引する2つのお金の組み合わせを「通貨ペア(つうかペア)」と呼びます。米ドルと日本円の組み合わせは「USD/JPY(ドル円)」と書きます。USDは米ドル、JPYは日本円の記号です。「USD/JPYを買う」とは、「円を払ってドルを買う」という意味です。
計算例:1万通貨の買いと売り
ここでは、次の前提で計算します(説明のための仮の数字です)。
- 通貨ペア:USD/JPY
- 取引の量:1万通貨(=1万ドル分)
- コスト(スプレッドなど)は、いったん0円として考える
例1:150円で買って、151円で決済
(151円 − 150円)× 1万通貨 = +1万円(利益)
例2:150円で買って、149円で決済
(149円 − 150円)× 1万通貨 = −1万円(損失)
例3:150円で売って、149円で決済
(150円 − 149円)× 1万通貨 = +1万円(利益)
例4:150円で売って、151円で決済
(150円 − 151円)× 1万通貨 = −1万円(損失)
「売りから始める」とは、ドルを持っていなくても、先に「150円で売る」約束をしておき、あとで買い戻して差額を受け取る(または払う)ことです。値段が下がると思えば売り、上がると思えば買い、と考えられますが、どちらの方向に動くかは誰にも分かりません。予想が外れれば、そのぶん損失になります。
1万通貨の場合、1円の動きで1万円の差が出ます。取引の量を10倍の10万通貨にすれば、同じ1円の動きで10万円の差になります。利益も損失も、取引の量に比例して大きくなるのがFXの特徴です。
ここまでで覚えておくこと
- ドル円の数字が上がるのが円安、下がるのが円高
- 「買い」は上がると利益、「売り」は下がると利益。逆に動けば損失
- 損益=(決済の値段 − 始めた値段)× 取引の量(売りは引き算が逆)
用語ミニ辞典|FX初心者が最初に覚える17語
画面や説明書によく出てくる言葉を、やさしい言い換えと一言の例でまとめました。全部をいま覚える必要はありません。分からない言葉が出てきたら、この表に戻ってください。
| 用語 | やさしい言い換え | 一言の例 |
|---|---|---|
| 為替レート | 2つの国のお金の交換の値段 | 1ドル=150円 |
| 円安・円高 | 円の力が弱くなる・強くなる | 150円→151円は円安 |
| 通貨ペア | 取引する2つのお金の組み合わせ | USD/JPY(ドル円) |
| 通貨(取引単位) | 取引する量の数え方 | 1万通貨=1万ドル分 |
| ロット | 取引量のまとまり。大きさは会社ごとに違う | 1ロットが何通貨かは会社の説明で確認 |
| 銭(せん) | 1円の100分の1 | 0.2銭=0.002円 |
| ポジション | 決済していない、取引中の状態 | 「買いポジションを持っている」 |
| 決済 | 取引を終わらせて損益を確定すること | 151円で決済して1万円の利益 |
| 証拠金 | 取引のために預ける担保のお金 | 口座に10万円を入れる |
| 必要証拠金 | 取引を始めるのに最低限いる証拠金 | 150万円分の取引なら6万円以上 |
| 含み損・含み益 | まだ決済していない、取引中の損・もうけ | 150円で1万通貨買って148円なら2万円の含み損 |
| 有効証拠金 | いま決済したら口座に残るお金 | 10万円入れて2万円の含み損なら8万円 |
| レバレッジ | 預けたお金の何倍の金額を取引しているか | 10万円で150万円分なら15倍 |
| 証拠金維持率 | 有効証拠金が、必要証拠金の何%あるか | 有効証拠金10万円÷必要証拠金6万円=約167% |
| ロスカット | 損が一定まで広がると強制的に決済されること | 維持率が会社の基準を下回ると決済 |
| スプレッド | 買う値段と売る値段の差。実質的なコスト | 買値150.002円・売値150.000円 |
| スワップポイント | 2つの国の金利の差から生まれる日々の受け払い | 持ち越すと受け取りや支払いが発生 |
「銭」は、スプレッドの表示でよく見かけます。
注文する前に、必ず「1ロットは何通貨か」を確認します。表示のしかたは会社ごとに違うので、取引説明書や注文画面で確かめます。ここを勘違いして、思っていたより10倍大きい取引をしてしまう失敗があります。
ここまでで覚えておくこと
- まずは「証拠金」「レバレッジ」「ロスカット」「スプレッド」「スワップ」の5語
- 1ロットの大きさは会社ごとに違う。注文前に確認する
レバレッジとは?少ないお金で大きく取引する仕組みと怖さ
レバレッジ(leverage)は、英語で「てこ」という意味です。てこを使うと小さな力で重い物を持ち上げられるように、預けたお金(証拠金)より大きな金額の取引ができる仕組みをいいます。
なぜそんなことができるのでしょうか。たとえば1ドル=150円で1万通貨(150万円分)を取引しても、FXでは150万円分のドルを実際に受け取るわけではなく、決済したときの差額(もうけか損)だけをやり取りするからです。150万円を借りているわけではありません。証拠金は、その差額の損を払えるようにするための担保です。
国内の上限は25倍(証拠金4%以上)
金融庁によると、個人が店頭FXをするときは、通貨ペアの種類を問わず、取引金額の4%以上の証拠金を差し入れ、維持する必要があります。これはレバレッジに直すと25倍以下になります(100% ÷ 4% = 25)。言葉を整理すると、口座に入れたお金全体が「証拠金」、そのうち取引を続けるのに最低限いる分が「必要証拠金」です。必要証拠金は「そのときの値段 × 取引の量 × 4%」なので、本当は値段が動くと少し変わります。このガイドの計算例では、分かりやすくするため、始めたときの額のまま変わらないものとして計算します。
つまり、日本の登録業者で個人が取引する場合、「10万円で1,000万円分の取引」のような大きすぎる取引はできません。ただし、25倍以下でも損失は十分に大きくなります。25倍ちょうどで取引すると、預けたお金=必要証拠金なので、値段が4%(1ドル=150円なら6円)逆に動くだけで、預けたお金がすべてなくなる計算です。これはロスカットが無いとした場合の計算で、実際にはほとんど動かないうちにロスカットになります(次の表と、ロスカットの章で確かめます)。
計算例:同じ10万円でも、取引の量で危なさが変わる
前提:口座に入れたお金は10万円、1ドル=150円、USD/JPYを買う。ロスカットの基準は、次の章と同じく「証拠金維持率100%」と仮定する(実際の基準は会社ごとに違う)。スプレッドなどのコストは0円とする。
| 取引の量 | 取引金額 | 必要証拠金(4%) | 実際のレバレッジ | 1円下がったときの損 | ロスカットまでの値幅 |
|---|---|---|---|---|---|
| 1,000通貨 | 15万円 | 6,000円 | 1.5倍 | 1,000円 | 約94円 |
| 1万通貨 | 150万円 | 6万円 | 15倍 | 1万円 | 4円 |
| 1万6,000通貨 | 240万円 | 9万6,000円 | 24倍 | 1万6,000円 | 0.25円 |
計算のしかた:取引金額=150円×取引の量。必要証拠金=取引金額×4%。実際のレバレッジ=取引金額÷口座のお金(10万円)。1円下がったときの損=1円×取引の量。ロスカットまでの値幅=(口座のお金 − 必要証拠金)÷ 取引の量。
検算:1万通貨なら150万円×4%=6万円。150万円÷10万円=15倍。(10万円 − 6万円)÷ 1万通貨 = 4円。1万6,000通貨なら(10万円 − 9万6,000円)÷ 1万6,000通貨 = 0.25円。表の数字と一致します(1,000通貨の約94円は、値段が下がっても必要証拠金が6,000円のまま変わらないとした計算上の数字です。それだけ余裕がある、という意味です)。
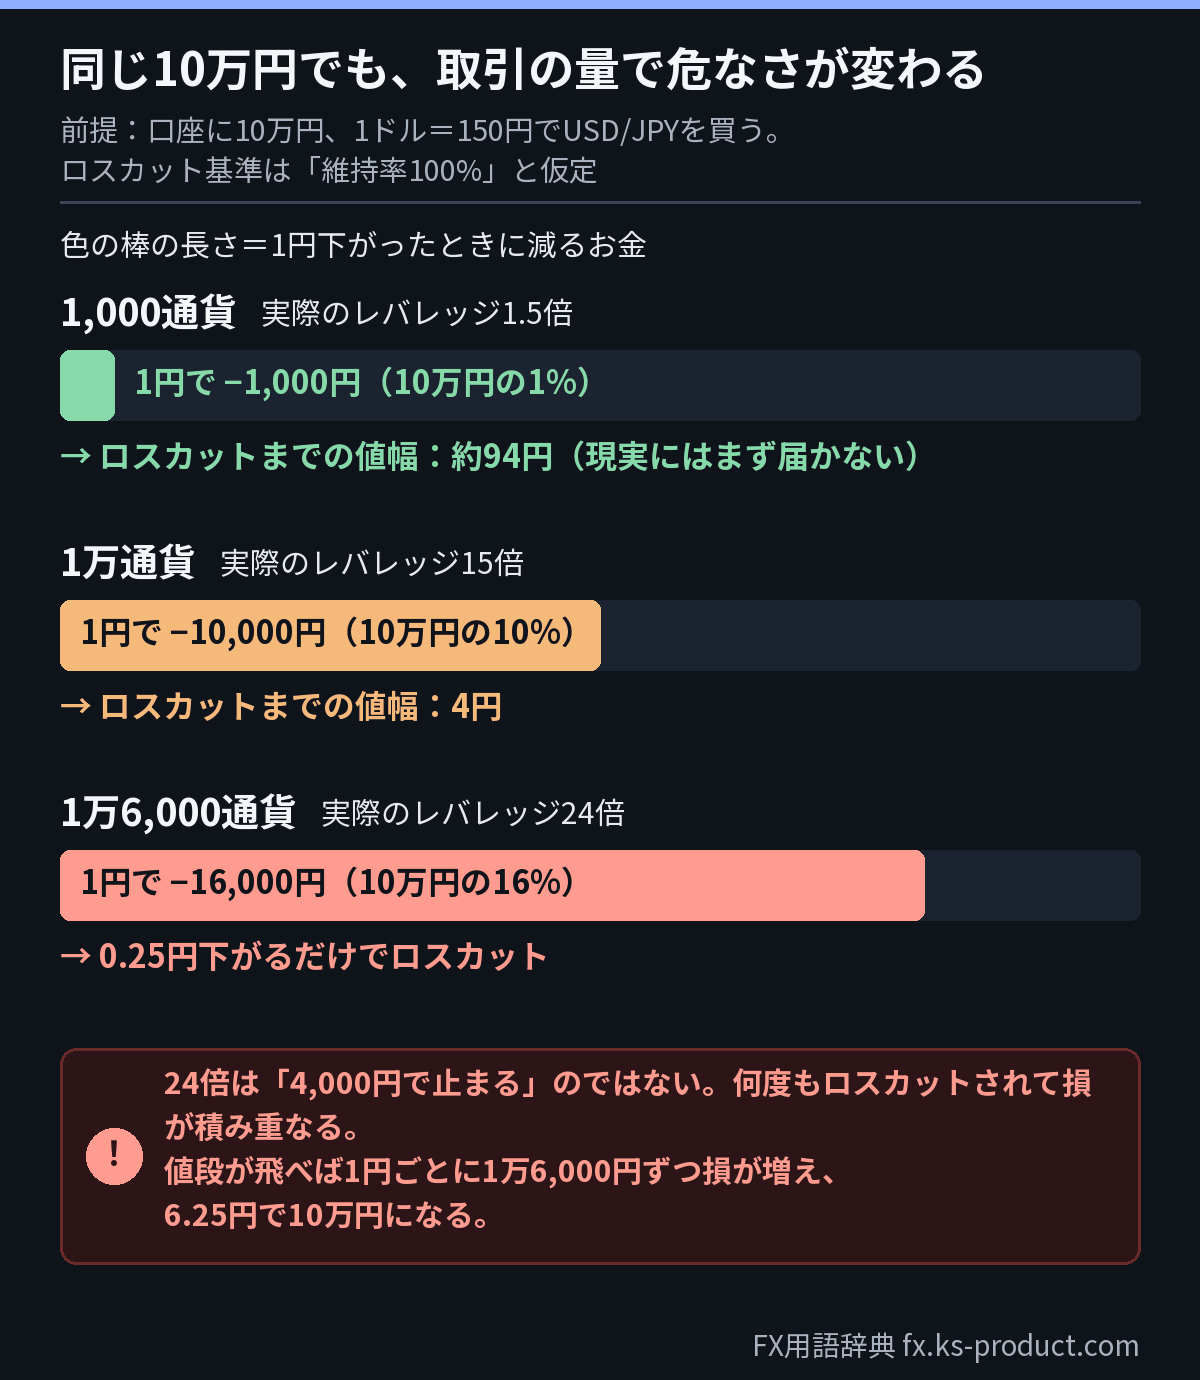
ここから分かるのは、危なさを決めるのは「入れたお金」ではなく「取引の量」だということです。上限近くの24倍(1万6,000通貨)では、0.25円下がるだけでロスカットになり、4,000円の損が確定します。「4,000円で止まるなら、24倍のほうが損が小さい」と読めますが、それは誤りです。理由は2つです。
- 何度も強制決済され、損が積み重なる。 0.25円は、ふだんの値動きで簡単に届く幅です。同じ量で取引を続けると、取引するたびにすぐロスカットされ、そのたびに4,000円ずつ損が増えます。
- 値段が飛ぶと、損が一気に大きくなる。 ロスカットは損を止める保証ではありません。値段が一気に飛ぶと、1円ごとに1万6,000円ずつ損が増え、6.25円飛べば口座の10万円がすべてなくなります(1万6,000通貨 × 6.25円 = 10万円。ロスカットの章で計算します)。
一方、1.5倍(1,000通貨)の「約94円」は、現実にはまず届かない幅です。だから1,000通貨では、ロスカットより先に、自分で決めた損切りの値段(始め方の章で計算します)で止めることになります。
1円の値動きは、どのくらいよくあること?
1円の値動きは珍しくありません。過去の記録では、ドル円が前の日から1円以上動いた日は、およそ6〜8日に1日あり、1日で約5.7円動いた日もありました。 日本銀行の統計(東京市場のドル円、毎日17時時点の値)で数えると、2025年10月〜2026年9月の242営業日(土日・祝日などを除いた、取引のある日)のうち、前の営業日から1円以上動いた日は29日ありました(およそ8日に1日)。2021年1月〜2026年9月まで広げると、1円以上動いた日は約17%で、いちばん大きい日(2024年8月5日)は約5.7円でした。ただし、これは過去の記録で、これからの値動きの予想ではありません。また、1日の途中では、これより大きく動いていることもあります。
会社が「最大25倍」と表示していても、それは上限の話です。実際に何倍で取引するかは、自分で決める取引の量しだいです。この「実際のレバレッジ」を「実効(じっこう)レバレッジ」と呼びます。初心者は、実効レバレッジを低く抑えて始めるのが基本です。たとえばこのガイドの例なら、口座10万円で1,000通貨(実効1.5倍)が、ロスカットまで十分に距離のある量です(説明のための仮の例で、適切な量は人によって違います)。ただし、低くしても損はなくなりません。減り方がゆっくりになるだけです。
ここまでで覚えておくこと
- 個人の店頭FXは、取引金額の4%以上の証拠金が必要(=最大25倍)
- 損の大きさを決めるのは、入れたお金ではなく取引の量
- 上限近くで取引すると、わずかな値動き(例では0.25円)でロスカットになり、値段が飛べば損が一気に増える
- ドル円が1日で1円以上動く日は、過去の統計で珍しくない
証拠金・証拠金維持率・ロスカットとは?「失う可能性」を数字で確認
この章が、このガイドでいちばん大事な部分です。ゆっくり読んでください。
証拠金維持率とは
取引中、口座のお金は値動きに合わせて増えたり減ったりします。「いま決済したら、口座にいくら残るか」を有効証拠金(ゆうこうしょうこきん)といいます。
証拠金維持率(しょうこきんいじりつ)は、有効証拠金が、必要証拠金の何%あるかを表す数字です。
証拠金維持率(%)= 有効証拠金 ÷ 必要証拠金 × 100
数字が大きいほど余裕があり、小さくなるほど危ない状態です。
ロスカットとは
ロスカット(loss cut)とは、損が一定の水準まで広がったときに、FX会社が取引を強制的に決済して終わらせる仕組みです。金融庁は、FX会社がお客さんの損失が広がるのを防ぐための「ロスカットルール」を定めること、そして「相場が急激に変動したときは、ロスカットルールが適用されても、証拠金の額を上回る損失が生じることがある」ことを説明しています。
どの水準でロスカットになるか(例:維持率が○%を下回ったとき)は、会社ごとに決まっています。口座を開く前に、必ずその会社の説明で確認します。ただし、ロスカットは「損を止める保証」ではありません。ロスカットがあっても、預けたお金をすべて失うことがあり、それ以上の損が出ることもあります。
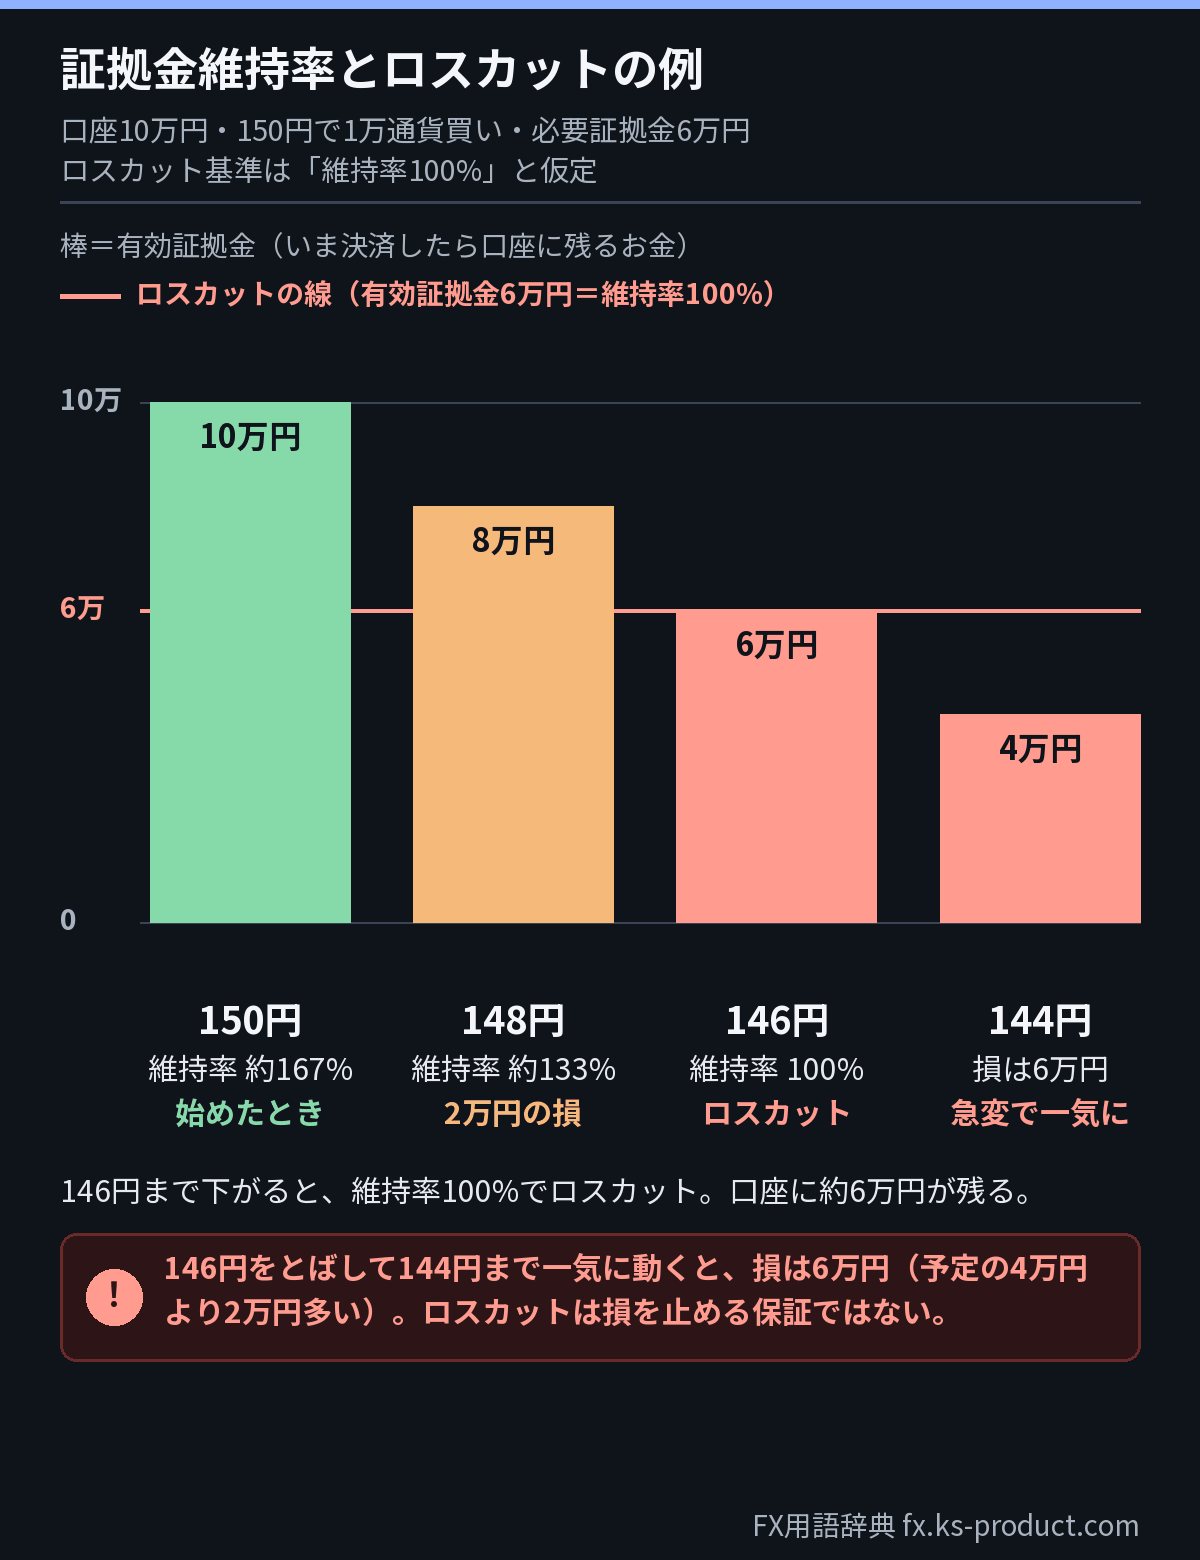
計算例:ロスカットまでの距離
前提(説明のための仮の数字です):
- 口座のお金:10万円
- 1ドル=150円で、USD/JPYを1万通貨買う
- 必要証拠金:6万円(150万円×4%。レバレッジの章で書いたとおり、6万円のまま変わらないものとする)
- この会社のロスカット基準:証拠金維持率100%を下回ったとき(仮定)
- スプレッドやスワップは0円として考える
始めたとき:有効証拠金10万円 ÷ 必要証拠金6万円 × 100 = 約167%
ロスカットになるとき:維持率が100%、つまり有効証拠金が6万円まで減ったときです。減ってよい額は 10万円 − 6万円 = 4万円。1万通貨で4万円の損になるのは、4万円 ÷ 1万通貨 = 4円 下がったとき。つまり150円から146円まで下がると、ロスカットになります。
ロスカットされたあと:口座には約6万円が残ります。4万円の損が確定し、取引は終わります。
ロスカットの基準は、何%だと危ない?
結論:ロスカットの基準は「最後の安全装置」の位置です。自分の損切り注文を、基準より手前(損が小さい側)に置けるかを確認します。 ただし、基準の%が低い会社ほど、損切り注文を入れ忘れたときの損は大きくなります。
同じ条件(口座10万円・1万通貨・必要証拠金6万円)で、基準だけを変えて比べます(どれも仮定の数字です)。
| ロスカット基準 | 止まるときの有効証拠金 | 止まるまでの損 | 止まる値段 |
|---|---|---|---|
| 維持率100% | 6万円 | 4万円 | 146円 |
| 維持率50% | 3万円 | 7万円 | 143円 |
| 維持率20% | 1万2,000円 | 8万8,000円 | 141.2円 |
検算:50%なら、6万円 × 50% = 3万円まで止まりません。10万円 − 3万円 = 7万円の損で、7万円 ÷ 1万通貨 = 7円下の143円です。
基準の%が低い会社ほど、強制的に止められるまでの損が大きくなります。一方、基準の%が高いと、少しの値動きで決済されやすくなります。どちらの会社でも、止める値段は、ロスカットに任せず自分の損切り注文で先に決めておきます。
預けたお金を超える損が出るとき
ロスカットは「146円になったら決済」という約束ですが、値段がなめらかに動かず、一気に飛ぶことがあります。たとえば、大きなニュースが出たときや、土日で市場が休んでいる間に状況が変わり、週明けに値段が大きく離れて始まったときです。前の章で見たとおり、ドル円は1日に約5.7円動いた日もありました。
計算例1(1万通貨・基準100%):146円をはさまずに、いきなり144円で決済されたとします。
損失 =(144円 − 150円)× 1万通貨 = −6万円
予定していた4万円より、2万円多い損です。口座には4万円が残ります。
計算例2(24倍・1万6,000通貨・基準100%):149.75円でロスカットのはずが、値段が7円飛んで143円で決済されたとします。
損失 =(143円 − 150円)× 1万6,000通貨 = −11万2,000円
口座には10万円しかないので、1万2,000円が足りなくなります。24倍では、6.25円飛ぶだけで、損が口座のお金を超えます(10万円 ÷ 1万6,000通貨 = 6.25円)。過去に1日で約5.7円動いた日があったことを考えると、起こりうる幅です。
一方、同じ口座10万円でも1,000通貨なら、損が口座のお金を超えるのは100円の値動きです(10万円 ÷ 1,000通貨 = 100円。仮定の計算)。過去の1日の最大(約5.7円)とは大きく離れています。取引の量を小さくすることが、不足金を防ぐいちばんの対策です。 ただし、量が小さくても、値動きで損は出ます。
この足りない分を「不足金(ふそくきん)」といいます。不足金は、FX会社から請求され、口座の持ち主に支払う義務が残ります。ロスカットで取引が終わっても、それで帳消しにはなりません。請求のしかたや支払いの期限は、各社の約款(やっかん。取引のルールを書いた書類)で決まっています。払えないときは放置せず、まずFX会社に連絡し、後で紹介する相談窓口にも相談します。
FXで「全部なくなる」「借金のようになる」と言われるのは、この仕組みがあるからです。対策の基本は、次の3つです。
- 取引の量を小さくして、実際のレバレッジを低くする(ロスカットまでの距離が長くなる)
- 決済する値段を、あらかじめ注文で決めておく(「損切り」といいます。始め方の章で計算します)
- 生活に必要なお金を口座に入れない
追証(おいしょう)とは
会社によっては、維持率が一定の水準を下回ったときに、ロスカットとは別に「追加の証拠金を入れてください」と求める仕組みがあります。これを追証(追加証拠金)といいます。追証がある会社でも、ロスカットの仕組みは別にあります。順番の例は次のとおりです(水準は会社ごとに違います)。
- 値動きで損が出て、証拠金維持率が下がる
- 維持率が「追証の基準」を下回ると、入金を求める通知が来る
- 期限までに入金しないと、その時点で強制的に決済される
- 期限を待たずに維持率がさらに下がり、「ロスカットの基準」を下回ると、その場で強制的に決済される
追証があるかどうか、基準や期限は会社ごとに違います。口座を開く前に、ロスカットの基準と一緒に確認します。
ここまでで覚えておくこと
- 証拠金維持率=有効証拠金÷必要証拠金×100。下がるほど危ない
- ロスカットの基準は会社ごとに違う。基準の%が低いほど、止まるまでの損は大きい
- 値段が飛ぶと、ロスカットがあっても予定より大きな損になり、預けたお金を超えることもある(金融庁)
スプレッド・スワップとは?FXのコストの考え方
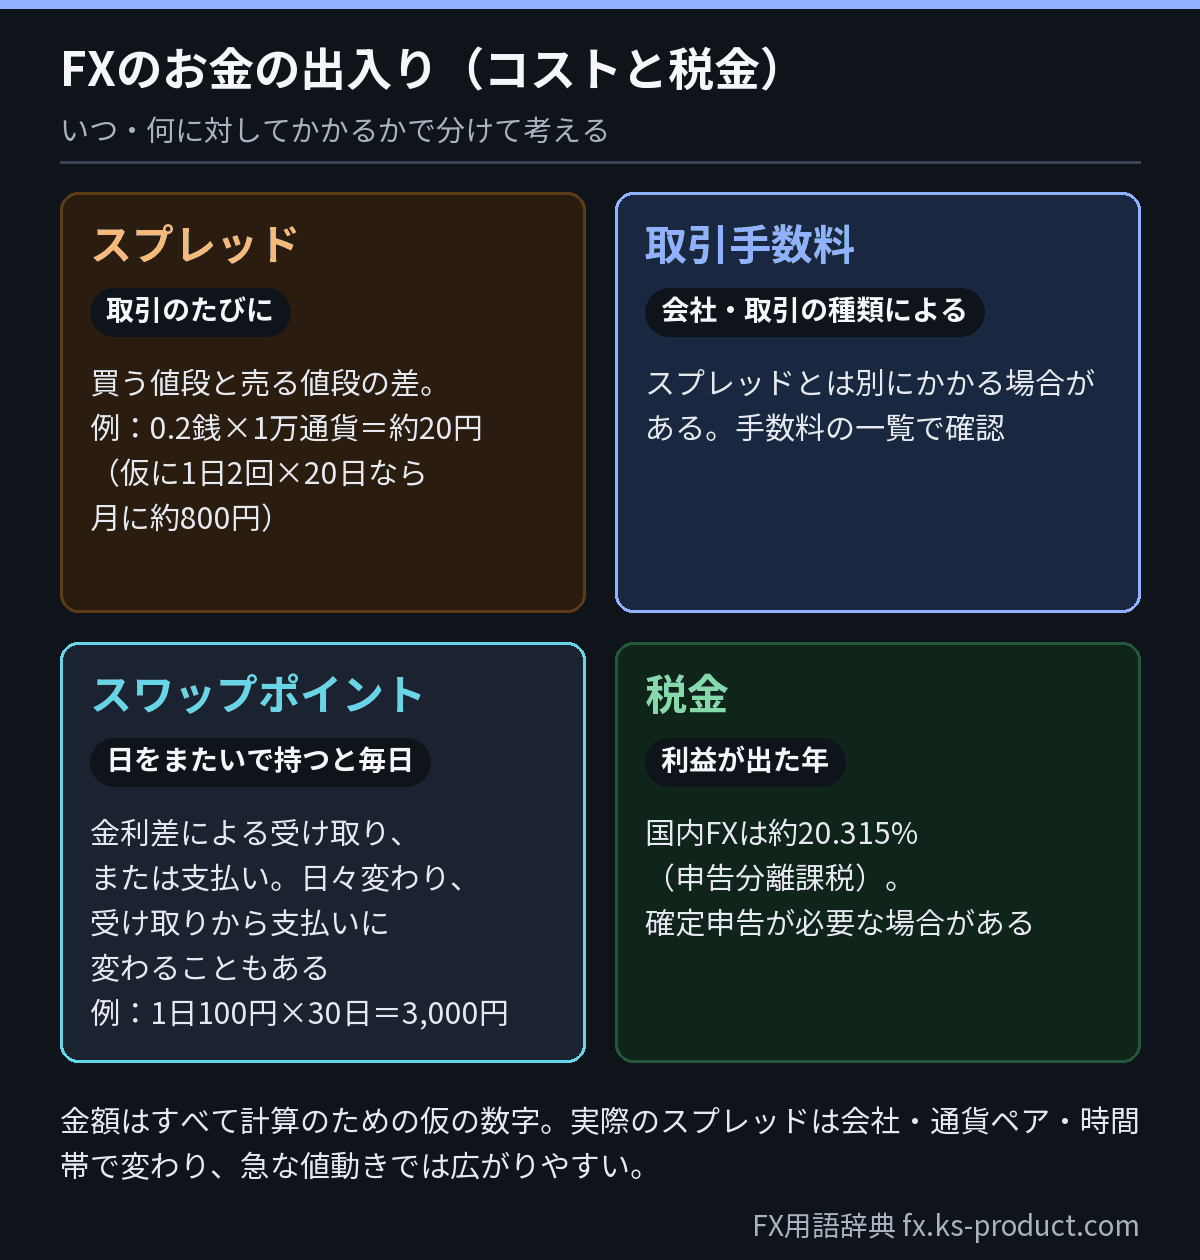
FXでは、取引のたびにお金がかかることがあります。代表的なものが「スプレッド」と「スワップポイント」です。
スプレッドとは
FX会社の画面には、同じ瞬間に2つの値段が出ています。あなたが買うときの値段(Ask、アスク)と、あなたが売るときの値段(Bid、ビッド)です。買うときの値段のほうが少し高く、この差をスプレッドといいます。
たとえるなら、外貨の両替所で「円→ドル」と「ドル→円」の値段が違うのと同じです。買ってすぐに売ると、値段が動いていなくてもスプレッドの分だけ損をします。だから、スプレッドは実質的なコストです。
計算例(スプレッドを0.2銭と仮定した場合):
0.2銭 = 0.002円。0.002円 × 1万通貨 = 20円
1万通貨の取引を1回(買って決済まで)するたびに、約20円のコストがかかる計算です。仮に1日に2回、月に20日取引すると、20円×2回×20日=800円になります。回数が増えるほど、コストは積み重なります。
スプレッドは会社や通貨ペアによって違い、同じ会社でも時間帯や相場の状況で変わります。金融庁は、相場が急に動いて取引が少なくなると、スプレッドが広がって思ったとおりの取引ができなくなるおそれがあると注意しています。これを流動性(りゅうどうせい。売り買いの相手がどれくらいいるか)リスクといいます。
取引手数料
スプレッドとは別に、取引ごとに手数料がかかる会社や取引の種類もあります。口座を開く前に、手数料の一覧で確認してください。
スワップポイントとは
スワップポイントとは、2つの国の金利(お金を預けたり借りたりするときの利息の割合)の差から生まれる受け払いです。ポジションを日をまたいで持ち続けると、毎日、受け取りか支払いが発生します。「日をまたぐ」区切りの時刻は、会社ごとに決まっています。
なぜ金利が関係するのでしょうか。USD/JPYを買うことは、「円を借りて、そのお金でドルを持っている」形にたとえられます。持っているドルの利息を受け取り、借りた円の利息を払う。その差額が、スワップポイントです。そのため、一般に、金利が高い国のお金を買い、低い国のお金を売るポジションでは受け取りになり、その逆では支払いになります。金融庁は、スワップポイントは各国の金利に応じて日々変わり、受け取りから支払いに変わる場合もあると説明しています。
計算例(1万通貨で1日あたり100円を受け取れると仮定):100円 × 30日 = 3,000円
一方、その30日の間に値段が1円下がれば、1万通貨で1万円の損になり、スワップの受け取り3,000円を上回ります。スワップだけを見て取引を決めると、値動きの損を見落としやすくなります。
ここまでで覚えておくこと
- スプレッドは買値と売値の差。取引のたびにかかる実質的なコスト
- スプレッドは会社・時間帯・相場の状況で変わり、急変時は広がりやすい
- スワップは受け取りにも支払いにもなり、日々変わる。受け取りから支払いに変わることもある
FXの始め方の流れ|口座開設から最初の取引まで
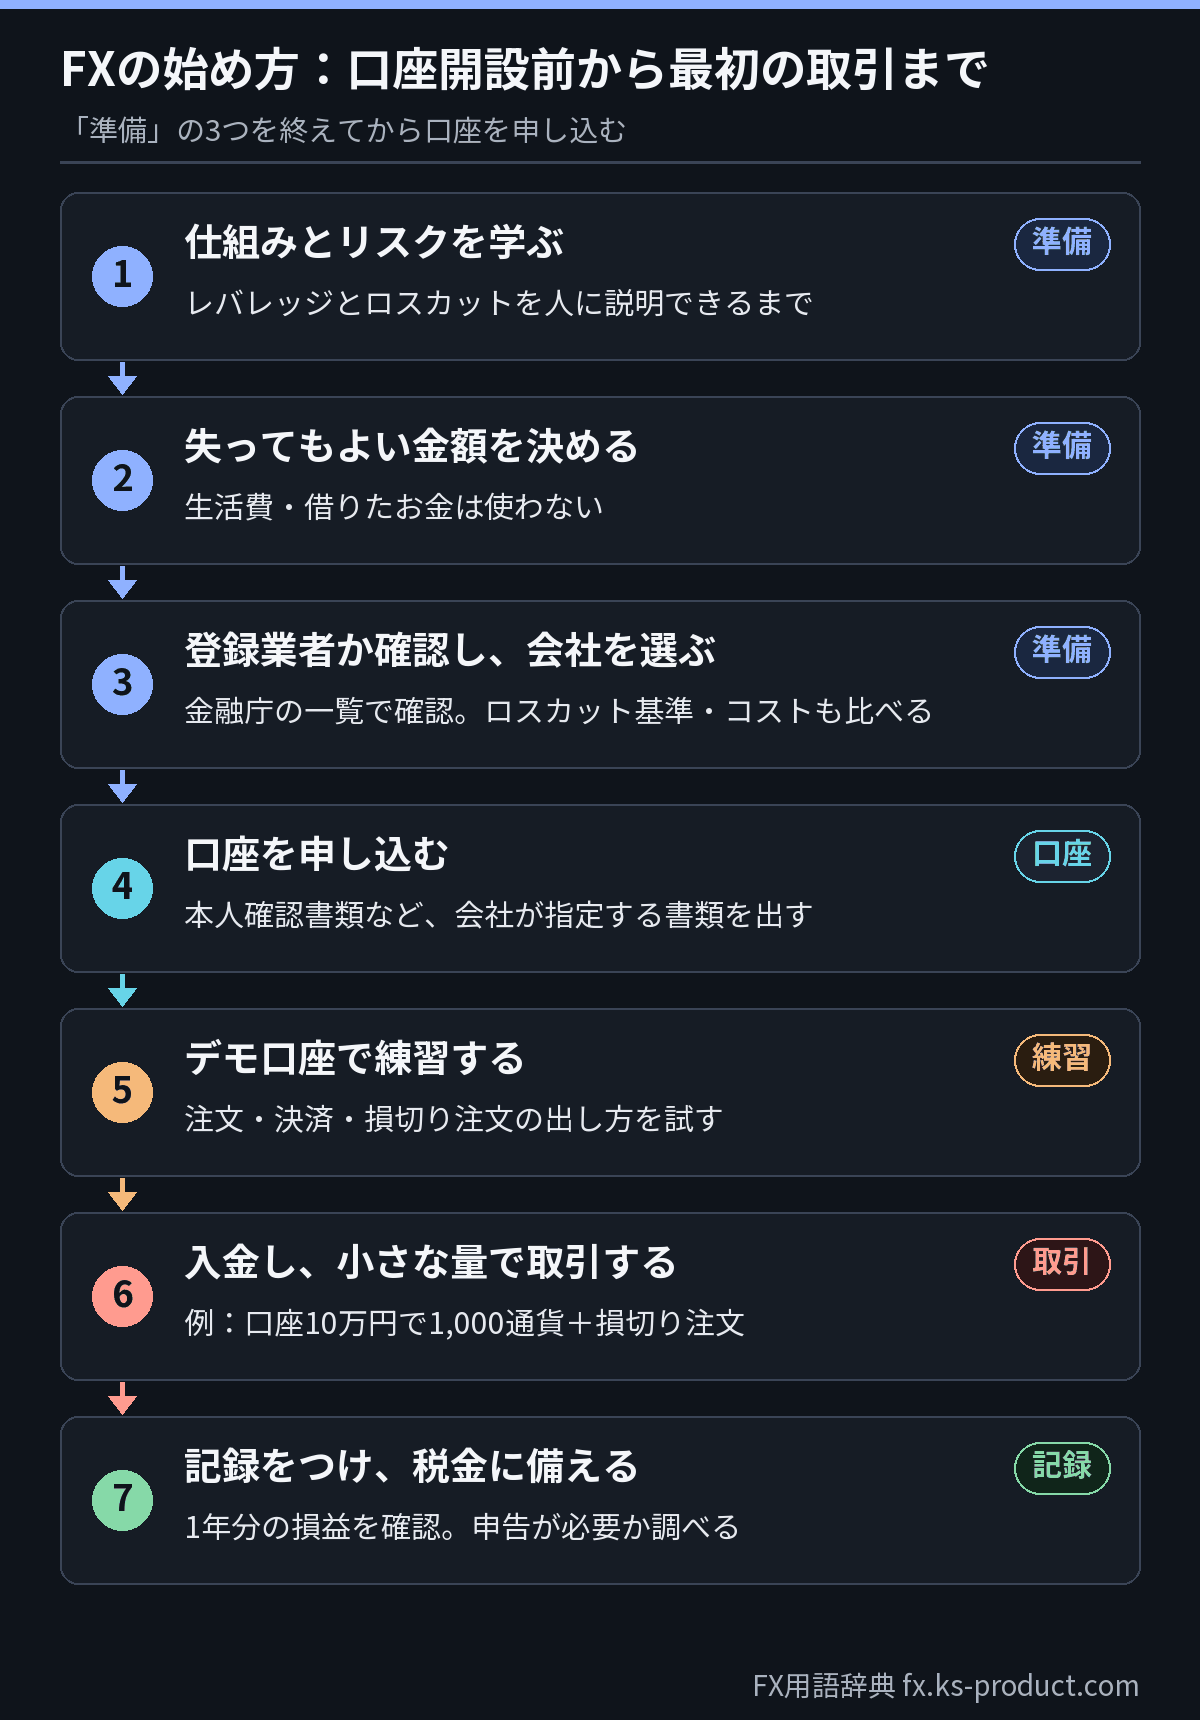
ここでは、FXを始めると決めた場合の流れを、時間の順に並べます。どの段階でも「やめる」と決めてかまいません。
ステップ1:仕組みとリスクを学ぶ
このガイドの「レバレッジ」「ロスカット」の章を、人に説明できるくらいまで理解します。金融庁は、取引の仕組みと取引に伴うリスクを十分に理解したうえで、自分の責任で判断するよう呼びかけています。
ステップ2:失ってもよい金額を決める
「この金額なら、全部なくなっても生活に困らない」という額を、取引の前に決めます。生活費、近いうちに使う予定のお金、借りたお金は使いません。前の章で見たとおり、預けたお金を超える損が出ることもあるので、取引の量も小さくします。
ステップ3:登録業者かどうかを確かめて、会社を選ぶ
金融庁の「金融事業者一括検索機能」で、その会社が「金融商品取引業者」として登録されているかを確認します(あとの章でくわしく説明します)。そのうえで、取引の単位(1,000通貨から取引できるか)、スプレッド、手数料、ロスカットの基準、追証の有無、取引できる時間、問い合わせ窓口などを比べます。このガイドでは、特定の会社はすすめません。
ステップ4:口座を申し込む
FX会社のサイトから申し込みます。本人確認書類など、会社が指定する書類を出します。申し込み後に会社の確認(審査)があり、口座ができるとログインのための情報が届きます。必要な書類や日数は会社ごとに違うので、各社の案内で確認してください。
ステップ5:デモ口座で練習する
会社によっては、本物のお金を使わずに練習できる「デモ口座」があります。注文の出し方、決済のしかた、損切りの注文の置き方を、まずデモで試します。デモでは本物のお金が減る怖さがないため、本番と同じ気持ちにはなりにくい点に注意します。本番に進むのは、注文・決済・損切り注文の3つを、説明を見ずに、数回続けて間違えずにできるようになってからです。デモ口座が無い会社なら、次のステップの「小さな量での取引」を、練習のつもりで進めます。
ステップ6:入金して、小さな量で最初の取引をする
入金するのは、ステップ2で決めた「全部なくなっても困らない金額」の範囲です。入金額は「必要証拠金 + 損切り何回分かの余裕」で考えます。たとえば(仮定の計算)、1,000通貨・1回の損切り2,000円で、10回分の余裕を見るなら、6,000円 + 2,000円 × 10回 = 2万6,000円です。このガイドの例の口座10万円は、それより余裕を大きくとった場合です。ただし、必要証拠金ちょうどしか入れないと、少しの値動きでロスカットになります。
最初の取引は、1,000通貨など、会社が用意している小さな単位で行います。注文と同時に「ここまで下がったら決済する」という損切りの注文も入れます。損切りの注文は、ふつう「逆指値(ぎゃくさしね)注文」という種類で入れます。「この値段まで下がったら決済する」と予約しておく注文です(売りから始めた場合は「この値段まで上がったら決済する」注文になります)。損の上限を、取引の前に自分で決められます。ただし、値段が一気に飛ぶと、損切りの値段では決済されず、それより大きな損になることがあります。
最初の取引で確認すること:
- 注文した通貨ペア(USD/JPYなど)と、買いか売りかが合っているか
- 取引の量(通貨・ロット)が、思っている量と同じか
- 損切りの注文が入っているか
- 証拠金維持率が何%か
損切りの値段の決め方(計算例)
「ここまで下がったら決済する」の「ここ」は、次の式で決めます。
損切りまでの値幅 = この取引で失ってもよい金額 ÷ 取引の量
1回の取引で失ってもよい金額は、何回か続けて負けても、生活費に響かず続けられる小さな額にします。分かりやすいのは、口座のお金に対する割合で決める方法です。このガイドの例では、口座10万円に対して2,000円(2%)と仮定しています。ただし、決まった基準があるわけではなく、適切な額は人によって違います。
前提(説明のための仮の数字です):口座に10万円。この1回の取引で失ってもよい金額は2,000円。1ドル=150円で、USD/JPYを1,000通貨買う。
- 損切りまでの値幅:2,000円 ÷ 1,000通貨 = 2円
- 損切りの注文:150円 − 2円 = 148円で決済する注文を入れる
- 検算:(148円 − 150円)× 1,000通貨 = −2,000円。失ってもよい金額と一致します
逆に、損切りまでの値幅を先に1円と決めたなら、取引の量 = 2,000円 ÷ 1円 = 2,000通貨 です。このように、「失ってもよい金額」「損切りまでの値幅」「取引の量」の3つは、どれか2つを決めると残りが決まります。ただし、値幅を狭くしすぎると、ふだんの値動きですぐに決済されます。また、値段が一気に飛ぶと148円では決済されず、損は2,000円より大きくなることがあります。
ステップ7:記録をつけ、税金に備える
いつ、何を、いくつ、いくらで取引し、いくらの損益になったかを記録します。FX会社が1年間の取引をまとめた報告書(年間取引報告書)を用意している場合は、確定申告のときに使えます。
口座のお金を引き出す(出金する)ときは、会社の出金手続きを使います。手続きのしかた、反映までの日数、手数料は会社ごとに違うので、口座を開く前に確認します。ただし、出金のときに「税金」や「手数料」の名目で、先にお金を振り込むよう求められたら、詐欺を疑います(国民生活センターが公表している手口です)。
ここまでで覚えておくこと
- 口座を開く前に「失ってもよい金額」と「登録業者かどうか」を確かめる
- 最初はデモで練習し、本番は小さな単位で。損切りの注文を一緒に入れる
- 取引の記録を残しておくと、税金の申告で困らない
FXの税金はいくら?確定申告が必要な人と計算例
FXで利益が出ると、税金がかかります。ここでは、日本の登録業者(国内のFX会社)で取引した場合を説明します。先に、会社員向けの結論を3行で書きます。
- 税率は約20%(正確には20.315%)。ほかの所得とは分けて計算する
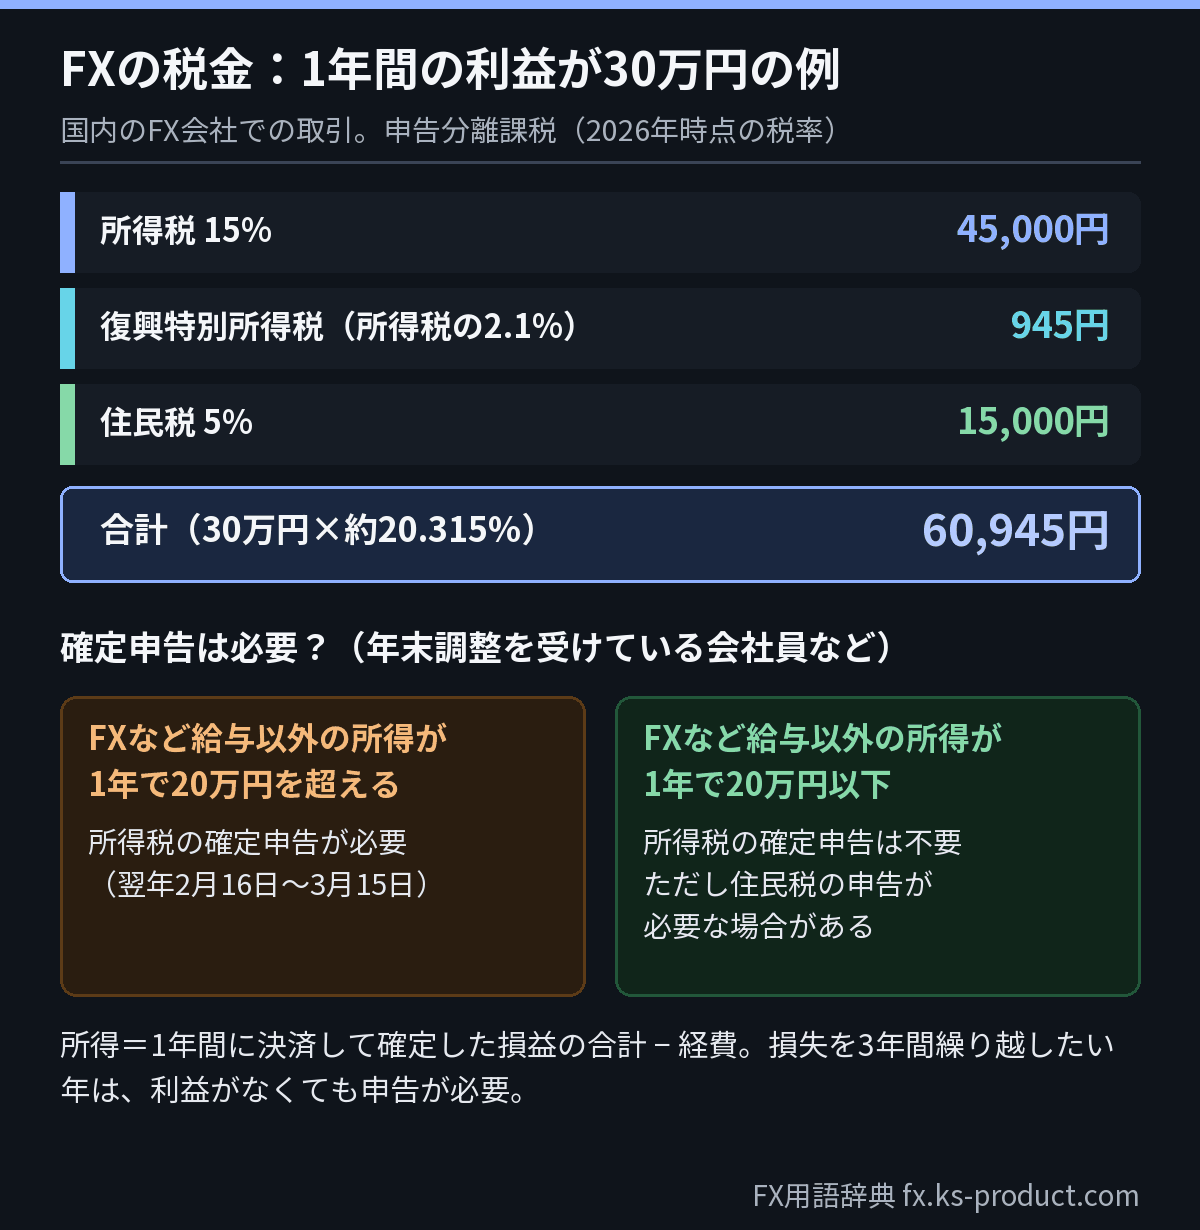
- 年末調整を受けている会社員で、FXなど給与以外の所得が1年で20万円以下なら、所得税の確定申告は不要。ただし、住民税の申告は市区町村に確認する
- 20万円を超えたら、確定申告をする(翌年2月16日〜3月15日)
FXの「所得」とは
税金の話でいう「所得(しょとく)」は、FXの場合、1年間(1月〜12月)に決済して確定した損益を合計し、そこから必要な経費を差し引いた金額です。もうけた分から損した分を引いた「その年の差し引きのもうけ」と考えると分かりやすいでしょう。決済していない「含み益(まだ確定していない利益)」は入りません。何を損益や経費に含めるかの細かい扱いは、FX会社の年間取引報告書と国税庁の説明で確認します。
税率は約20.315%(申告分離課税)
国税庁によると、国内の登録業者で取引したFXの利益は、ほかの所得(給料など)とは分けて税金を計算します。これを申告分離課税(しんこくぶんりかぜい)といいます。
このとき、FXの利益は「先物取引に係る雑所得等(さきものとりひきにかかる ざつしょとくとう)」というグループに入ります。これは、税金のうえでFXが入るグループの名前で、FXのほか、先物取引(将来の売り買いの値段を今決めておく取引)なども同じグループです。「雑所得」とは、給料や事業の売上などに当てはまらない所得をまとめた区分のことです。
税率は、所得税15%と住民税5%です。さらに、所得税の額の2.1%の復興特別所得税(ふっこうとくべつしょとくぜい)が加わります。合計すると約20.315%です。
2027年以降も、合計の税率は約20.315%で変わらない見込みです(国税庁の説明をもとに計算)。申告するときは、その年の税率を国税庁のサイトで確認してください。
計算例:1年間の利益が30万円の場合
前提:国内のFX会社で、1月〜12月の決済による利益の合計が30万円。経費やほかの「先物取引に係る雑所得等」は無しとします。
| 税金の種類 | 計算 | 金額 |
|---|---|---|
| 所得税 | 30万円 × 15% | 4万5,000円 |
| 復興特別所得税 | 4万5,000円 × 2.1% | 945円 |
| 住民税 | 30万円 × 5% | 1万5,000円 |
| 合計 | 6万945円 |
検算:30万円 × 20.315% = 6万945円。表の合計と一致します。
損失が出たとき
国内FXの損失は、同じ「先物取引に係る雑所得等」の利益とは差し引きできますが、給料など、それ以外の所得とは差し引きできません。差し引いても残った損失は、確定申告をすることで、翌年以後3年間繰り越して、その後の「先物取引に係る雑所得等」の利益から差し引けます(国税庁)。そのためには、損失が出た年に申告し、その後も連続して確定申告書を出す必要があります。
計算例:1年目に20万円の損失を申告して繰り越し、2年目に50万円の利益が出た場合、2年目に税金の計算の対象になるのは 50万円 − 20万円 = 30万円 です。
確定申告が必要な人
確定申告とは、1年間(1月1日〜12月31日)の所得と税金を計算して、税務署に届け出る手続きです。原則として、翌年の2月16日から3月15日までに行います(国税庁)。
- 会社員などの給与所得者:給与を1か所から受け取っていて、年末調整を受けている人などは、FXの所得を含む給与以外の所得の合計が20万円以下なら、所得税の確定申告は不要とされています(国税庁 No.1900。給与を2か所以上から受けている人や、給与の収入が2,000万円を超える人は、条件が違います)。年末調整(ねんまつちょうせい)とは、会社が12月ごろの給料で、1年分の所得税を計算し直して精算してくれる手続きです。国税庁によると、大部分の会社員は、これで所得税の納税まで終わっています。
- 給与所得がない人:所得の合計が所得控除(基礎控除など、所得から差し引ける額)の合計を超え、税額が出る場合は、確定申告が必要です(国税庁 No.2020)。
注意点が2つあります。
- 所得税の申告が不要でも、住民税の申告は必要になる場合があります。 たとえば横浜市は、給与以外の所得が20万円以下で所得税の確定申告をしなかった場合、住民税の申告をする必要があると案内しています。お住まいの市区町村で確認してください。
- 損失を繰り越したい年は、利益がなくても申告が必要です。
海外の、日本で登録を受けていない業者との取引は、一般に雑所得として「総合課税(ほかの所得と合計して税率が決まる方式)」になり、国内FXの利益や損失とは差し引きできません(国税庁)。
ここまでで覚えておくこと
- 国内FXの利益は申告分離課税で約20.315%(2026年時点。最新は国税庁で確認)
- FXの所得=1年間に決済して確定した損益の合計 − 必要な経費
- 損失は確定申告で3年間繰り越せる(連続して申告が必要)
- 年末調整を受けている会社員などで、給与以外の所得が20万円以下なら所得税の申告は不要(住民税の申告は別)
国内の登録業者かどうかの確認方法と、預けたお金の守られ方
登録業者の確かめ方
金融庁は、FXは金融商品取引法の登録を受けた業者でなければ行えないこと、そして海外でライセンスを持つ業者でも、日本で登録を受けずに日本に住む人を相手に取引を商売として行うことは禁止されていることを説明しています。無登録の業者と取引すると、トラブルが起きても責任を追及するのはきわめて難しいとしています。
確かめ方は1つ覚えれば十分です。金融庁の金融事業者一括検索機能に、会社の名前(または電話番号)を入れて調べます。出てきた会社の名前・電話番号が、使おうとしているサイトのものと同じかも確かめます。
検索で見つからないときだけ、金融庁の「免許・許可・登録等を受けている事業者一覧」から「金融商品取引業者」の一覧(PDFまたはエクセル)を開いて探します。アルファベットの名前は、全角と半角の両方で探します。
ただし、登録を受けた業者でも、経営が続けられなくなることはありえます。その備えが、次の信託保全です。
信託保全とは
金融庁によると、FX会社は、万が一会社が破綻(はたん。経営が続けられなくなること)したときでもお客さんの資産を守るため、信託銀行などへの金銭信託で、預かった資産を会社自身のお金と分けて管理することが求められています。かみくだくと、お客さんから預かったお金を、信託銀行という別の銀行に預けて、FX会社自身のお金と混ざらないようにしておく、ということです。これを「信託保全(しんたくほぜん)」と呼びます。
ここで誤解しやすいのは、信託保全は「会社のお金と混ぜないで守る仕組み」であって、「自分の取引で出た損失を補ってくれる仕組み」ではない、という点です。取引で減ったお金は戻りません。
勧誘のルール
金融庁によると、頼んでいない人に訪問や電話で店頭FXを勧誘することや、勧誘を受ける意思を確認せずに勧誘すること、断ったのに勧誘を続けることは禁止されています。突然の電話やSNSのメッセージで「FXで必ずもうかる」と誘われたら、その時点で危ないと考えてください。
ここまでで覚えておくこと
- 無登録業者との取引は、海外の業者でも日本に住む人向けなら違法。トラブル時の回収は難しい
- 登録は金融庁の一覧や一括検索で確認できる
- 信託保全は会社の破綻に備える仕組み。取引の損は補わない
FX初心者によくある失敗と回避のしかた
ここでは、仕組みから考えて起こりやすい失敗と、その避け方をまとめます。
失敗1:取引の量を大きくしすぎる
「25倍まで取引できる」と聞いて、上限近くまで取引してしまう失敗です。前の計算のとおり、量が大きいほど、少しの値動きでロスカットに近づきます。
回避のしかた:取引の量を先に決め、実際のレバレッジ(取引金額÷口座のお金)を計算してから注文する。
失敗2:損切りの注文を入れない
「そのうち戻るだろう」と考えて損を放っておき、ロスカットまで損が広がる失敗です。
回避のしかた:注文するときに、同時に「ここまで下がったら決済する」注文を入れる。ただし、急変時はその値段で決済できないこともある。
失敗3:損を取り返そうとして取引を増やす
負けたあとに、すぐ取り返そうと量を増やしたり、回数を増やしたりする失敗です。スプレッドのコストも増えます。
回避のしかた:1日や1か月で「これ以上は取引しない」損の上限を決めておく。
失敗4:ロットの大きさを勘違いする
「1ロット=1,000通貨」のつもりが、その会社では「1ロット=1万通貨」で、10倍の取引をしていた、という失敗です。
回避のしかた:注文画面で「通貨」の数を確認する。
失敗5:SNSや知人の誘いで、登録されていない業者を使う
国民生活センターは、SNSの投資グループでFX取引に誘われ、指定された個人名義の口座に振り込んだあと、お金を一切引き出せなくなる詐欺的な手口を公表しています(2024年1月24日)。出金のときに「税金」などの名目でさらにお金を求められる例もあります。
回避のしかた:個人名義の口座には振り込まない。登録業者かどうかを金融庁で確認する。仕組みがよく分からなければ契約しない。
失敗6:「必ずもうかる」教材や自動売買ソフトを信じる
金融庁は、「セミナーで勉強すれば勝てるようになる」「自動売買ソフトを使えば、なにもしなくても儲かる」などと言って一方的に投資を勧めるケースに注意を呼びかけています。
回避のしかた:利益を約束する話は、まず疑う。払う前に公的機関に相談する。
失敗7:税金の申告を忘れる
年末調整を受けている会社員でも、FXなど給与以外の所得が20万円を超えると確定申告が必要です。20万円以下でも、住民税の申告が必要な場合があります。
回避のしかた:取引の記録を残し、年が明けたら1年分の損益を確認する。
失敗8:生活費や借りたお金で取引する
預けたお金以上に損をする可能性がある以上、生活費を使うと、生活そのものが立ち行かなくなるおそれがあります。
回避のしかた:「全部なくなっても困らないお金」だけを使う。
ここまでで覚えておくこと
- 失敗の多くは「量が大きすぎる」「損切りしない」「誘いに乗る」の3つから
- 個人名義の口座には振り込まない。登録業者かを金融庁で確認する
始める前のチェックリスト
口座を開く前、最初の取引をする前に、次の項目を確かめてください。1つでも「いいえ」があれば、そこを確認してから進むか、始めないことを選んでください。
- 買い・売りで利益と損失が出る4パターンを説明できる
- 預けたお金以上の損が出ることがあると理解している
- 全部なくなっても生活に困らない金額を決めた(生活費・借りたお金は使わない)
- 使う会社が、金融庁の一括検索で「金融商品取引業者」として登録されていることを確認した
- その会社のロスカットの基準(%が低いほど、止まるまでの損が大きい)と、追証があるかどうかを確認した
- スプレッド、手数料、スワップの受け払いの考え方を理解した
- 最初の取引の量(通貨の数)と、実際のレバレッジを計算した
- 損切りの注文(逆指値注文)の出し方をデモ口座などで試した
- 税金(約20.315%)と、確定申告・住民税の申告が必要になる場合を知っている
- 困ったときの相談先(金融庁の相談室・FINMAC・消費者ホットライン188)を控えた
困ったときの公的な相談窓口
FXについて分からないこと、トラブルがあったときは、一人で悩まずに公的な窓口に相談できます。電話番号や受付時間は変わることがあるので、最新は各公式サイトで確認してください。
| 窓口 | 何を相談できるか | 連絡先(2026年10月時点の公式サイトの表示) |
|---|---|---|
| 金融庁 金融サービス利用者相談室 | FX取引についての一般的な質問・意見・情報提供。個別トラブルのあっせん(仲介)はしない | 0570-016811(IP電話〈インターネット回線を使う電話〉からは03-5251-6811)、平日10時〜17時。ウェブでも受付 |
| 証券・金融商品あっせん相談センター(FINMAC) | FX会社とのトラブルの相談・苦情と、あっせん(話し合いの仲立ち) | 0120-64-5005 |
| 消費者ホットライン188 | 近くの消費生活センターなどを案内してもらえる。SNSで誘われた投資トラブルなど | 188(いやや) |
| 国民生活センター・お住まいの消費生活センター | 契約や勧誘のトラブルの相談 | 188から案内される |
| 税務署・国税庁の相談窓口 | 確定申告や税金の計算の相談 | 国税庁サイトの相談窓口の案内を参照 |
| 市区町村の住民税の担当 | 住民税の申告が必要かどうか | お住まいの市区町村 |
FINMACは、預金や保険の相談、投資の相談(どれを買えばよいか等)、税金の相談は受け付けていないと案内しています。何をどこに相談するかを分けて考えましょう。
次に読む記事(カテゴリ別)
このガイドで全体像をつかんだら、まず次の3本を読んでください。そのあとは、気になるカテゴリから選びます。ほかの記事は、トップページのカテゴリ一覧から探せます。
まず読む3本
- FXとは|仕組み・損益の出方・始める前の注意点
FXという取引そのものを、もう一段くわしく説明しています。最初の1本に。 - レバレッジとは|国内の上限25倍・計算方法・実効レバレッジ
25倍の上限と、実際のレバレッジの計算方法です。損の大きさを決める部分です。 - ロスカットとは|強制決済の仕組み・水準・注意点
ロスカットの仕組みと、止まらないことがある理由です。預けたお金以上の損につながる部分です。
FXのしくみ(基礎用語)
- 為替レートとは|決まり方・円高円安・窓口レートと市場レートの違い
為替レートの決まり方と、円高・円安の意味を確認できます。 - 基軸通貨と決済通貨とは|通貨ペアの読み方・損益が出る通貨・円ペアとの違い
通貨ペアの左右の通貨の意味と、損益がどの通貨で出るかが分かります。 - pips(ピップス)とは|意味・計算方法・注意点
値動きの単位pipsと、損益の計算のしかたです。
リスクとお金の守り方
- 証拠金とは|必要証拠金・有効証拠金・計算方法
必要証拠金と有効証拠金の違いを、計算式で確認できます。 - 証拠金維持率とは|計算式・目安・ロスカットとの関係
証拠金維持率の計算と、余裕の持ち方です。 - 追証(追加証拠金)とは|ロスカットとの違い・不足金が出たときの扱い
追証と不足金の扱い、ロスカットとの違いです。
コストと注文のしかた
- スプレッドとは|意味・コストの計算・広がりやすい場面・会社選びの見方
スプレッドの計算と、広がりやすい場面です。 - FXの手数料|スプレッド・取引手数料・スワップの違い
スプレッド・手数料・スワップの違いを整理しています。 - FXの注文方法の使い分け|成行・指値・逆指値・OCOの選び方
成行・指値・逆指値・OCOの使い分けです。
始め方と会社の選び方
- FXの始め方|口座開設から最初の取引までの手順
口座開設から最初の取引までの手順です。 - FX口座の選び方|比較する観点(コスト・約定力・安全性・使いやすさ)
会社を比べるときの観点(コスト・安全性など)です。 - FXを少額で始める|必要な資金・取引単位・リスクの考え方
少ない資金で始めるときの計算と注意点です。
税金と確定申告
- FXの税率|申告分離課税20.315%と総合課税の違い
申告分離課税20.315%と総合課税の違いです。 - FXの税金の計算方法|利益から税額を出す手順とシミュレーション例
利益から税額を出す手順と計算例です。 - FXの確定申告のやり方|必要書類・期限・e-Taxの手順
確定申告の書類・期限・e-Taxの手順です。
通貨ペアと値動きの背景
- 通貨ペアとは|種類・読み方・選び方
通貨ペアの種類と読み方です。 - USD/JPY(ドル円)|特徴・値動きの要因・取引の注意点
ドル円の特徴と、値動きの要因です。 - 初心者が通貨ペアを選ぶときの5つの基準
初心者が通貨ペアを選ぶときの基準です。
よくある質問(FAQ)
Q. FXは、いくらから始められますか?
A. 会社によっては1,000通貨から取引でき、1ドル=150円なら必要証拠金は6,000円です(150円×1,000通貨×4%)。ただし、必要証拠金ちょうどしか入れないと、少しの値動きでロスカットになります。少額でも損は出ます。
Q. FXで、預けたお金以上の損をすることは本当にありますか?
A. あります。金融庁は、相場が急に動いたときは、ロスカットがあっても証拠金を上回る損失が出ることがあると説明しています。足りない分(不足金)は、FX会社から請求され、支払う義務が残ります。払えないときは、放置せずにFX会社と相談窓口に相談します。
Q. レバレッジ25倍は、25倍で取引しないといけないという意味ですか?
A. いいえ。個人の店頭FXで取引できる上限が25倍という意味です。実際の倍率は、自分が決める取引の量で決まり、低くすることができます。取引所FXの証拠金のルールは、取引所とFX会社の説明で確認してください。
Q. ロスカットされたら、お金は全部なくなりますか?
A. ロスカットの基準と値動きしだいです。基準どおりに決済されれば口座にお金が残りますが、値段が一気に飛ぶと、残りが少なくなったり、不足金が出たりします。基準は会社ごとに違うので確認してください。
Q. スワップポイントでもうけることはできますか?
A. 受け取りになる組み合わせはありますが、金額は日々変わり、受け取りから支払いに変わることもあります(金融庁)。また、値動きの損がスワップの受け取りを上回ることもあります。利益は保証されません。
Q. 会社員がFXで15万円の利益を出しました。確定申告は必要ですか?
A. 給与を1か所から受けて年末調整(会社が年末に所得税を精算する手続き)を受けているなど、国税庁 No.1900の条件に当てはまり、FXを含む給与以外の所得(1年間の確定した損益の合計から経費を引いた額)が20万円以下なら、所得税の確定申告は不要とされています。ただし、住民税の申告が必要になる場合があるので、お住まいの市区町村に確認してください。
Q. FXで損をした年も、確定申告をしたほうがいいですか?
A. 損失を翌年以後3年間繰り越して、将来の「先物取引に係る雑所得等」の利益から差し引きたいなら、損失が出た年から連続して申告する必要があります(国税庁 No.1523)。
Q. FXの損失は、給料と差し引きできますか?
A. できません。国内FXの損失は、同じ「先物取引に係る雑所得等」の利益とだけ差し引きできます(国税庁 No.1521)。
Q. 海外のFX会社を使ってもいいですか?
A. 金融庁は、海外でライセンスを持つ業者でも、日本で登録を受けずに日本に住む人を相手に取引を商売として行うことは禁止されていると説明しています。トラブルが起きても被害の回復が難しいとしています。税金の扱いも国内FXとは異なります(国税庁 No.1521)。
Q. 信託保全があれば、損をしても安心ですか?
A. いいえ。信託保全は、会社が破綻したときに備えて、預かったお金を会社のお金と分けて管理する仕組みです。取引で出た損失を補うものではありません。
Q. SNSで知り合った人に「FXで必ずもうかる」と誘われました。
A. 国民生活センターは、SNSの投資グループでFXに誘われ、個人名義の口座に振り込んだあと出金できなくなる詐欺的な手口に注意を呼びかけています。振り込む前に、消費者ホットライン188や金融庁の相談室に相談してください。
Q. 為替がこの先どう動くか、予想を教えてもらえますか?
A. このサイトでは相場の予想はしません。経済指標や金融政策などの情報を見ても、値動きの方向を確実に当てることはできません。分からないことを前提に、損の上限を先に決めておくことが大切です。
出典とこのページについて
- 金融庁「いわゆる外国為替証拠金取引について」
https://www.fsa.go.jp/ordinary/iwagai/ - 金融庁「『FX取引・暗号資産投資の勧誘』にご注意!!」
https://www.fsa.go.jp/ordinary/chuui/husyouseikanyuu.html - 金融庁「免許・許可・登録等を受けている事業者一覧」
https://www.fsa.go.jp/menkyo/menkyo.html - 金融庁「金融サービス利用者相談室」
https://www.fsa.go.jp/receipt/soudansitu/index.html - e-Gov法令検索「金融商品取引業等に関する内閣府令」(第117条 証拠金の額 ほか)
https://laws.e-gov.go.jp/law/419M60000002052 - 国税庁 No.1521 外国為替証拠金取引(FX)の課税関係
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1521.htm - 国税庁 No.1523 先物取引の差金等決済に係る損失の繰越控除
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1523.htm - 国税庁 No.1900 給与所得者で確定申告が必要な人
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm - 国税庁 No.2020 確定申告
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2020.htm - 横浜市「給与以外に副収入がある場合の住民税の申告は…」
https://www.city.yokohama.lg.jp/kurashi/koseki-zei-hoken/zeikin/faq/answer2.html - 国民生活センター「SNS上の投資グループで勧誘される詐欺的なFX取引トラブル」(2024年1月24日)
https://www.kokusen.go.jp/news/data/n-20240124_1.html - 消費者庁「消費者ホットライン188」
https://www.caa.go.jp/policies/policy/local_cooperation/local_consumer_administration/hotline/ - 証券・金融商品あっせん相談センター(FINMAC)
https://www.finmac.or.jp/ - 一般社団法人 金融先物取引業協会
https://www.ffaj.or.jp/ - 日本銀行 時系列統計データ検索サイト(外国為替市況 FM08:東京市場 ドル・円 スポット)
https://www.stat-search.boj.or.jp/ - 金融庁「金融事業者一括検索機能」
https://search.fsa.go.jp/ - 東京金融取引所「くりっく365 商品概要」
https://www.click365.jp/about_fx/about_fx01.html
このページの制度・数値は、2026年10月時点で次の一次情報(公的機関・法令・公式サイト)を開いて確認しました。税率・規制・窓口の連絡先は変わることがあるので、最新は各公式サイトで確認してください。ドル円の値動きの日数は、日本銀行の時系列統計(東京市場 ドル・円 スポット 17時時点、2021年1月〜2026年9月)を、このサイトで数えたものです。計算例は、説明のための仮の数字(1ドル=150円、スプレッド0.2銭、ロスカット基準100%など)を使っています。実際の数字は、会社や相場の状況で変わります。
このページは、FXの仕組みを理解するための情報提供であり、投資の勧誘や、特定の会社・商品・取引方法の推奨、相場の予想、個別の投資・税務の助言ではありません。FXは元本を上回る損失が生じる可能性があります。取引するかどうか、どのように取引するかは、ご自身の判断で、必要に応じて公的な窓口や税理士などの専門家に確認したうえで決めてください。